
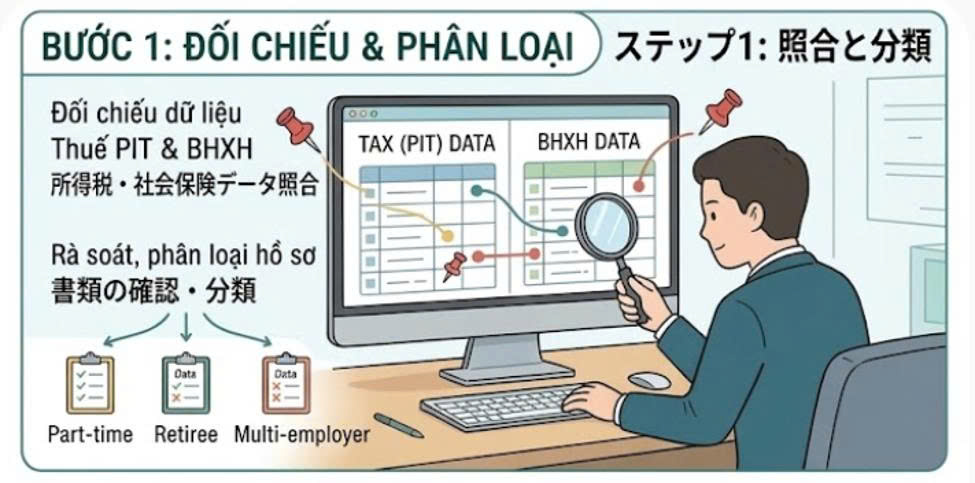
Đối chiếu quyêt toán thuế TNCN với BHXH / 個人所得税(PIT)確定申告と社会保険の照合
- Lập bảng đối chiếu gồm: Họ tên, CCCD/MST, Loại hợp đồng, Thời gian làm việc, Thu nhập kê khai, Tình trạng BHXH, Lý do không đóng và Hồ sơ chứng minh.
Lưu ý: Việc có tên trên phụ lục thuế TNCN không đồng nghĩa đương nhiên phải đóng BHXH; cần xem xét bản chất quan hệ lao động.
- 氏名、身分証明書/税務番号、契約形態、勤務期間、申告所得、社会保険加入状況、未加入理由、証明書類を含む照合表を作成します。
注意: PIT確定申告の付録に記載があるからといって、直ちに社会保険の加入義務が生じるわけではありません。実際の労働関係の本質を確認する必要があります。
Người đã đóng BHXH đầy đủ / 社会保険に満額加入済みの労働者
- Chuẩn bị hợp đồng lao động, hồ sơ BHXH, bảng lương, chứng từ trả lương, bảng đối chiếu số liệu và văn bản giải trình.
Quan trọng: Thuế – Tiền lương – BHXH phải khớp và giải thích được với nhau.
- 労働契約書、社会保険書類、給与明細、支払憑証、データ照合表、および必要に応じた説明文書を準備します。
重要: 税金・給与・社会保険のデータは一致しており、相互に説明可能でなければなりません。
Người đang hưởng lương hưu / 年金受給者
- Chuẩn bị HĐLĐ, bảng lương, chứng từ chi trả, hồ sơ hưởng lương hưu và bảng giải trình riêng.
Lưu ý: Không dựa vào việc “đã quá tuổi” để kết luận không đóng. Người cao tuổi chưa hưởng lương hưu vẫn phải xét điều kiện tham gia BHXH.
- 契約書、給与明細、支払憑証、年金受給証明書、個別説明表を準備します。
注意: 単に「定年を超えている」という理由だけで非加入と判断すべきではありません。高齢者であっても年金を受給していない場合は、加入条件を再確認する必要があります。
Người làm việc tại nhiều doanh nghiệp / 複数企業で勤務する労働者
- Rà soát HĐLĐ, thời gian làm việc, đơn vị đang tham gia BHXH, hồ sơ chứng minh nghĩa vụ đóng tại đơn vị liên quan và chứng từ thanh toán. Xác định đúng đơn vị có trách nhiệm đóng BHXH theo quy định.
- 労働契約書、勤務期間、社会保険加入中の事業者、関連会社での納付義務を証明する書類、支払憑証を確認します。規定に基づき、社会保険の納付義務を負う事業者を正しく特定します。
Lao động Part-time, Cộng tác viên / パートタイム・業務委託(CTV)
- Đây là nhóm dễ bị nhầm lẫn. Không phải cứ ghi “CTV” hay “Part-time” là mặc nhiên không đóng BHXH. Nếu thực tế có công việc, tiền công/lương và sự quản lý, điều hành thì vẫn bị coi là quan hệ lao động và phải xem xét BHXH bắt buộc.
- 最も誤解が生じやすいグループです。「CTV」や「パートタイム」と記載されていても、自動的に非加入となるわけではありません。実際の仕事内容、給与/報酬、および管理・監督関係が存在する場合、労働関係とみなされ、強制社会保険の対象となる可能性があります。
Lao động khoán việc / 請負・請負労働者
- Nếu là quan hệ khoán độc lập, cần có: Hợp đồng giao khoán, công việc/sản phẩm cụ thể, tiêu chí nghiệm thu, biên bản nghiệm thu và chứng từ thanh toán. Hạn chế các dấu hiệu như chấm công, quản lý giờ làm, áp dụng nội quy như nhân viên.
- 独立した請負関係である場合は、請負契約書、具体的な成果物、検収基準、検収書、支払憑証が必要です。出勤管理や勤務時間の拘束、就業規則の適用など、労働関係とみなされる要素は避ける必要があります。
Rà soát các khoản tiền trả cho người lao động / 労働者への thanh toán 手当・給与項目の見直し
- Không suy nghĩ máy móc rằng “hỗ trợ/thưởng/KPI” thì không đóng BHXH. Cần xem xét tên khoản chi, bản chất, điều kiện hưởng, mức tiền, tính thường xuyên và cách chi trả thực tế. Bản chất quan trọng hơn tên gọi.
- 「手当・賞与・KPI」という名称だからといって社会保険対象外と機械的に判断してはいけません。支給項目名、実質的性質、支給条件、金額、継続性、実際の支払方法を総合的に確認する必要があります。名称よりも実質が優先されます。
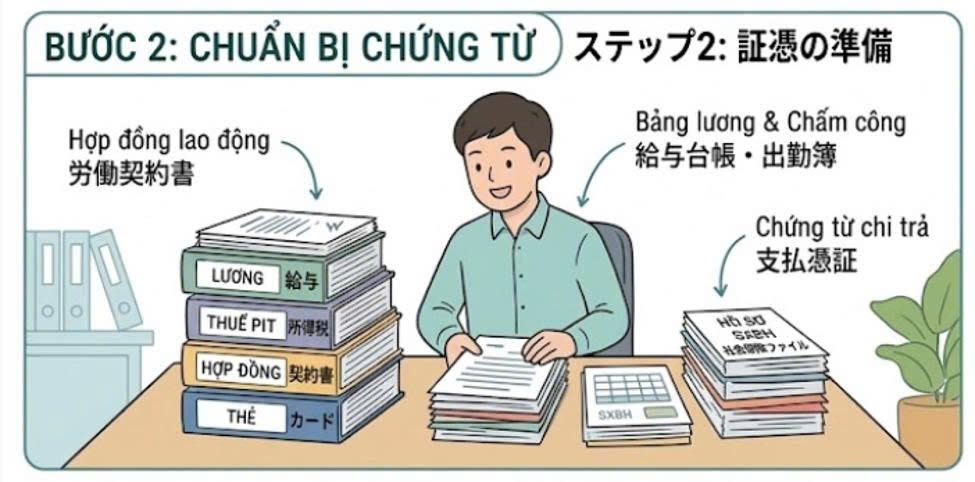
Hồ sơ cần chuẩn bị trước khi giải trình / 申し明細作成前に準備すべき書類
- HĐLĐ/Thử việc/CTV/Khoán, Bảng chấm công, Bảng lương, Chứng từ thanh toán, Quy chế lương thưởng/KPI, Hồ sơ quyết toán TNCN, Danh sách tham gia BHXH, Hồ sơ chứng minh các trường hợp không đóng, Bảng đối chiếu lao động và Văn bản giải trình.
- 労働/試用/業務委託/請負契約書、出勤簿、給与台帳、支払憑証、給与・KPI規定、PIT確定申告書類、社会保険加入リスト、非加入理由の証明書類、労働者照合表、説明文書を事前に整えます。
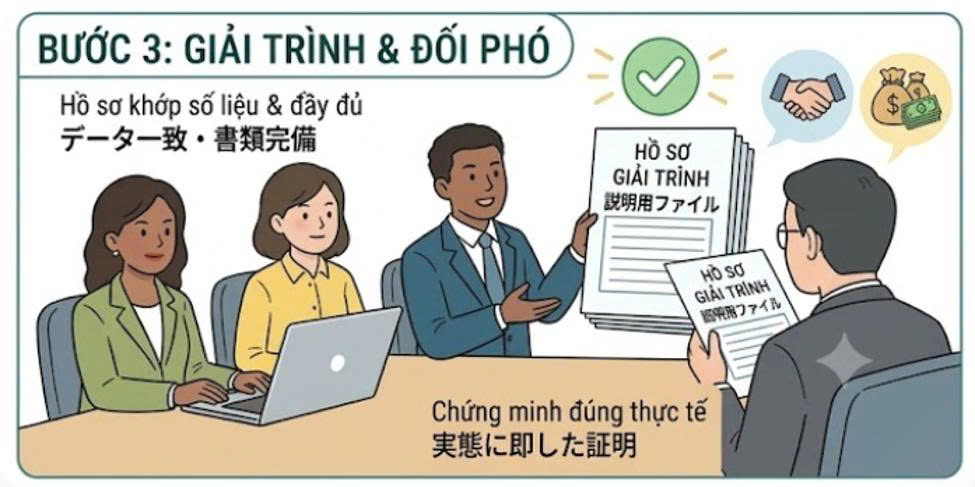
Đừng đợi cơ quan BHXH yêu cầu mới làm hồ sơ. Hãy chủ động rà soát để đảm bảo dữ liệu giữa Thuế – Lao động – Tiền lương – BHXH thống nhất và phản ánh đúng thực tế doanh nghiệp ngay từ đầu.
社会保険局からの要求を待ってから書類を準備するのではなく、最初から「税金 – 労働関係 – 給与 – 社会保険」のデータが一致し、事業の実態を正確に反映できるよう、主体的に見直しを行ってください。